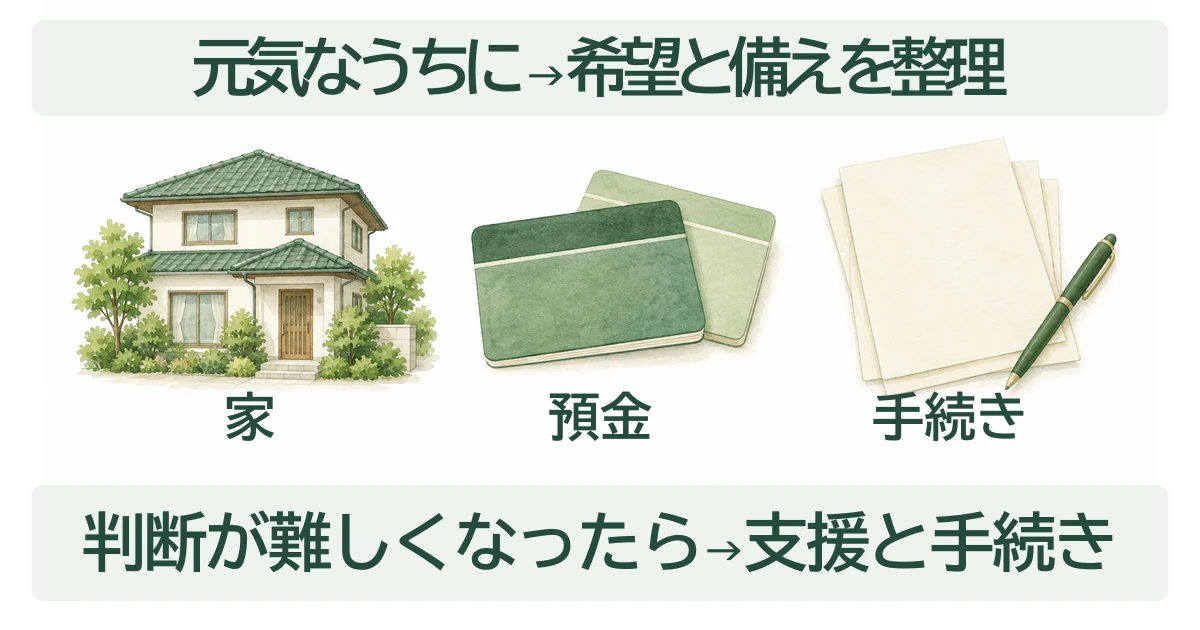
認知症と診断されたことだけで、預金や実家が一律に動かせなくなるわけではありません。
ただし、本人が取引の内容を理解し、意思を伝えることが難しくなると、預金の引き出しや実家の売却を進めにくくなります。
子どもだからという理由だけで、親の代わりにすべての契約ができるわけでもありません。
まずは、親の希望と、いま困っている支払い・住まいのことを分けて整理しましょう。
親のお金を、家族が引き出せますか?
預金の引き出しには、原則として預金者本人の意思確認が必要です。通帳やキャッシュカードを預かっていても、それだけで家族が自由に管理できるとは考えないでください。本人の意思確認が難しい場合は、取引銀行に状況を伝え、必要な手続きを確かめます。
生活費や入院・介護施設の費用を払えず困っているときも、まず取引銀行へ相談してください。全国銀行協会もこの相談を案内しています。家族への払い出しが認められるかは個別の対応となるため、「診断されたら全額引き出せない」「家族なら引き出せる」のどちらにも決めつけないことが大切です。全国銀行協会の案内
実家を売って、介護の費用にできますか?
親名義の実家は、家族が必要と考えただけでは売却できません。本人の意思や契約内容を理解する力、代理権の有無などを確認する必要があります。施設に入る予定があっても、先に売却できると決めず、住まいの希望と資金の予定を整理しましょう。
判断能力が不十分な場合には、法定後見制度の利用を検討することがあります。成年後見人などが本人の居住用不動産を処分する場合は、家庭裁判所の許可が必要です。保佐人・補助人は処分の代理権がある場合に限られます。単に家族の都合で自由に売れる仕組みではありません。裁判所の案内
これからの備えは、何が違いますか?
任意後見・家族信託・遺言は、同じ役割ではありません。「暮らしに必要な契約」「特定の財産の管理」「亡くなった後の引き継ぎ」のどれを考えたいかで整理します。
暮らしに必要な契約を任せたい
任意後見は、判断能力が十分なうちに、将来支援を頼む人と任せる事務を公正証書で決めておくものです。判断能力が不十分になり、家庭裁判所が任意後見監督人を選任すると効力が生じます。契約した直後から、その任意後見契約で代理できるわけではありません。日本公証人連合会の説明/当事務所の任意後見の案内
実家など、特定の財産の管理を託したい
家族信託は、信頼できる家族などに、決めた目的に沿って財産を管理・処分してもらう仕組みです。対象とした財産と契約内容に応じて働きます。親の財産全部や生活上の手続きすべてを任せられるものではありません。法務省の信託制度案内/当事務所の家族信託の案内
亡くなった後の引き継ぎを決めたい
遺言は、亡くなった後の財産の渡し方などを意思として残すものです。生きている間の預金管理や実家の売却を、家族に任せるためのものではありません。本人が内容を理解できるかも大切な確認点です。日本公証人連合会の説明
親と、何から確かめればよいですか?
最初から制度を選ぶ必要はありません。本人が話しやすいことから、次の3つを書き出してみてください。
- 住まいの希望:今の家で暮らしたいか。別の場所で暮らすとき、実家をどうしたいか。
- お金の出入り:生活費をどの口座から払っているか。近いうちに必要な支払いは何か。
- 頼みたい人と内容:何を自分で続けたいか。誰に、どこまで手伝ってほしいか。
本人の希望と家族の心配は、別々に書きます。分からないことは推測で埋めず、「まだ聞いていない」と残せば十分です。この整理メモに暗証番号を書く必要はありません。
相談するときの、想定される流れ
以下は実例ではなく、相談に向けた整理の流れです。まず「介護費用の支払いが心配」など、困っていることを一つに絞ります。次に本人の希望、財産の概要、支払いの時期、すでにある契約を確認します。そのうえで、銀行に確認することと、制度を使って備えることを分けます。
本人の状態や契約の有無により、必要な対応は変わります。登記の具体的な相談は提携司法書士、税務申告は提携税理士と連携します。制度を決めてから相談する必要はありません。
よくあるご質問
すでに認知症と診断されていても、相談できますか?
診断名だけで利用できる制度を決めず、本人が内容を理解できるか、どんな支援が必要かを確認します。新しい契約を結ぶことが難しい場合は、法定後見制度などを含めて対応を考えます。
初回相談は無料ですか?
初回相談は無料・時間制限なし・相談のみで終わっても可です。フォームは24時間受付・2営業日以内に連絡します。