※登場するのは架空の人物で、実際の相談をもとにしたものではありません。
彦根に住む和子さん(80代)が、骨折で入院しました。病院から請求書を受け取った息子の健二さん(50代)に、病室から声がかかります。
「健二、入院の払いなぁ、うちのカードで下ろしといて」
「え、わしが勝手に下ろしてええの?」
「なんでやの。親の金やし、あんたが使うわけやないやろ」
「せやけど、あとで妹に何か言われたら困るやん」
親のカードで家族が引き出す。よくある場面ですが、健二さんの心配はもっともです。この記事は、入院や介護で親の支払いを代わりにする子世代と、その親のためのものです。「引き出していいの?」「どう進めればもめない?」に、順を追ってお答えします。
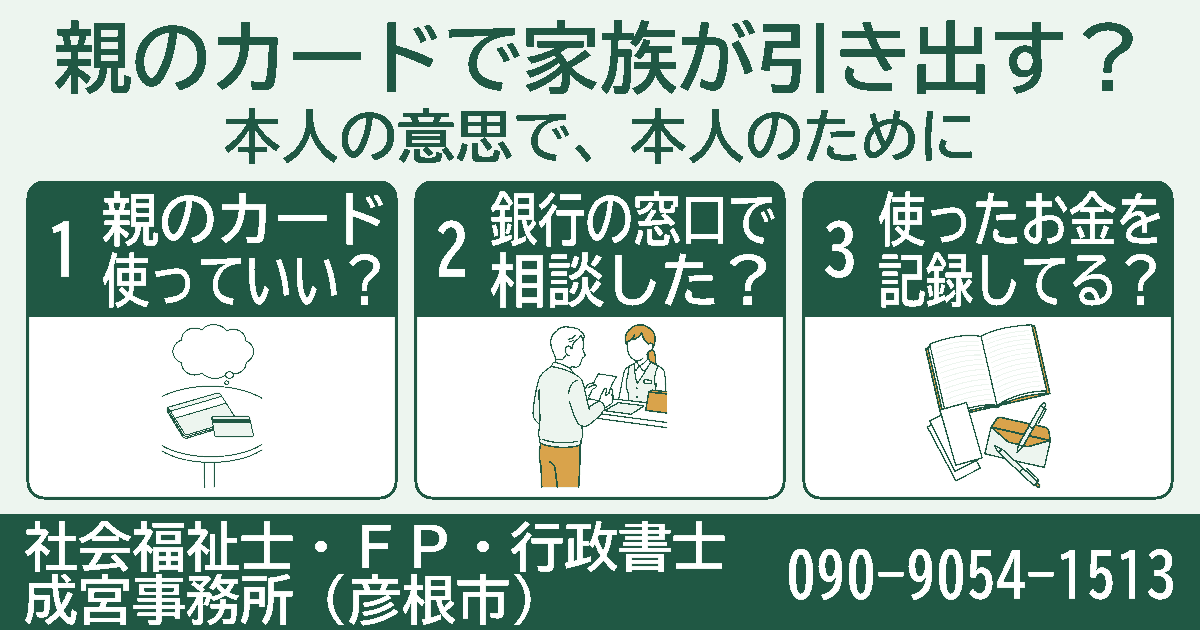
親のキャッシュカードで引き出してもいい?
結論から言うと、「本人の意思で、本人のために」が基本です。預金は親本人の財産。カードと暗証番号を預かっていても、家族が自由に管理してよいわけではありません。
もうひとつ知っておきたいことがあります。多くの銀行のカード規定では、キャッシュカードは本人が使うものとされています。家族が使ってよいかは、銀行ごとの決まりを確かめておくと安心です。
本人がはっきり頼んでいても、銀行の決まりと合わないことがあります。迷ったら、本人の代わりに支払いたいと窓口で相談しましょう。
元気なうちにできる備え「代理人の届け出」
親が元気なうちなら、銀行に「代理人」を届け出ておく方法があります。代理人とは、本人の代わりに取引をする人のことです。届け出をしておくと、その代理人と取引できる銀行があります。
届け出のしかたは銀行ごとに違います。代理人用のカードを作る銀行もあれば、条件が細かく決まっている銀行もあります。「代理人の届け出はできますか」と窓口で聞いてみるのが近道です。
判断する力が弱ってきたら、まず銀行の窓口へ
判断する力が弱ってきたら、まず取引銀行の窓口で相談するのが出発点です。「何の支払いに、いくら必要か」を伝えます。請求書を持って行くと話が早く進みます。
制度の基本は、成年後見制度です。家庭裁判所が選んだ後見人が、本人の財産を管理する制度です。ただ、後見人が決まるまでの間も、病院や施設の支払いは待ってくれません。
そこで参考になるのが、全国銀行協会(銀行の業界団体)が公表した「考え方」です。2021年2月18日に出されたものです。銀行が一律に従う決まりではなく、各銀行が参考にするものです。
この考え方では、後見人がいない場合でも、医療費・施設の費用・生活費といった「本人のための支払い」に限って、親族からの引き出しに応じる余地があるとしています。銀行は、本人の状態や支払いの中身を、診断書や請求書などで確かめます。どこまで応じるかは銀行ごとに違います。
代わりに引き出したお金は記録を残す
代わりに引き出したお金は、何に使ったかを残しておきましょう。あとで家族の間でもめにくくなります。健二さんの「妹に何か言われたら」という心配にも、これが効きます。
やることは簡単です。
- 領収書や請求書を一つの封筒にまとめる
- 手帳に「日付・金額・用途」を一行で書く
- 引き出した額と使った額が合うか、ときどき見直す
長く任せるなら「財産管理委任契約」
介護が長くなりそうなら、元気なうちに「財産管理委任契約」を結んでおく方法があります。預貯金の管理や支払いを、信頼できる人に任せる契約です。契約した時から使えるのが特徴です。
判断する力が低下した後に備える「任意後見契約」と組み合わせるのが一般的です。元気なうちは委任契約で、低下した後は任意後見で、と切れ目なくつなぐ考え方です。
ひとつ注意があります。委任契約の代理人の取引をどこまで認めるかは銀行によって違い、払い戻しに応じない銀行もあります。契約を考えるときは、利用予定の銀行の対応を先に確かめておくことが大切です。
数日後。健二さんは請求書を持って銀行の窓口へ行き、どうすればよいか相談しました。
「お母ちゃん、銀行で聞いてきたわ。代理人の届け出ができるんやて」
「ほな、退院したら一緒に行こか」
「使うたお金は、この手帳に書いとくしな」
「あんた、ほんまに心配性やなあ」
社会福祉士・FP・行政書士成宮事務所(滋賀県彦根市)では、行政書士として財産管理委任契約の契約書づくりと、お金の管理そのもののお引き受けをしています。利用予定の銀行の対応をあらかじめ確かめてから、契約の内容を一緒に考えます。くわしくは「財産管理委任契約」をご覧ください。お電話(090-9054-1513・9:00〜20:00)でも、メール・LINEでもご相談いただけます。初回のご相談は無料です。
※この記事の人物とお話は架空のものです。